Chargement...
Financement d’équipement partout au Canada
Crédits-bails pour équipement neuf et usagé, dans chaque province. Du premier camion à la ligne de production complète.
Origin Finances Inc. est un courtier canadien en financement d’équipement commercial, basé à Montréal et actif dans chaque province et territoire. Il organise des crédits-bails pour l’équipement commercial — tracteurs routiers et remorques, machinerie de construction et de foresterie, matériel agricole, équipement médical, dentaire et de restauration, neuf ou usagé — en présentant une seule demande aux prêteurs de son réseau dont les critères conviennent au dossier.
- Représente les plus grandes banques canadiennes et plusieurs institutions de crédit-bail
- Équipement neuf et usagé, crédit-bail ou achat
- Calendriers de paiement bâtis autour des flux saisonniers
- Petites entreprises aux grandes sociétés, partout au Canada
Ce que nous finançons
Neuf ou usagé, chez un concessionnaire, à l’encan ou en vente privée. Choisissez la catégorie qui vous ressemble.
Comment ça fonctionne
- 1
Envoyez la soumission et un court profil d’entreprise
Il nous faut la soumission de l’équipement et assez d’information sur l’entreprise pour savoir quels prêteurs peuvent étudier le dossier.
- 2
Nous plaçons le dossier auprès des prêteurs dont les critères correspondent
Filiales de crédit-bail bancaires, sociétés de financement indépendantes et spécialistes du financement sur actifs ont chacun leur cadre de crédit. Nous présentons le dossier à ceux qui peuvent l’approuver.
- 3
Vous comparez de vraies structures
Habituellement rapidement. Le terme, la mise de fonds, l’option de fin de terme et le calendrier de paiements se négocient — pas seulement le taux.
Concessionnaires : référez l’acheteur, nous arrangeons le financement, vous concluez la vente.
Origin Finances travaille avec des vendeurs d’équipement partout au Canada. Envoyez-nous l’acheteur, nous gérons la demande de crédit et le prêteur, et vous êtes rémunéré pour la référence lorsque le dossier est financé.
Projets d’envergure et internationaux
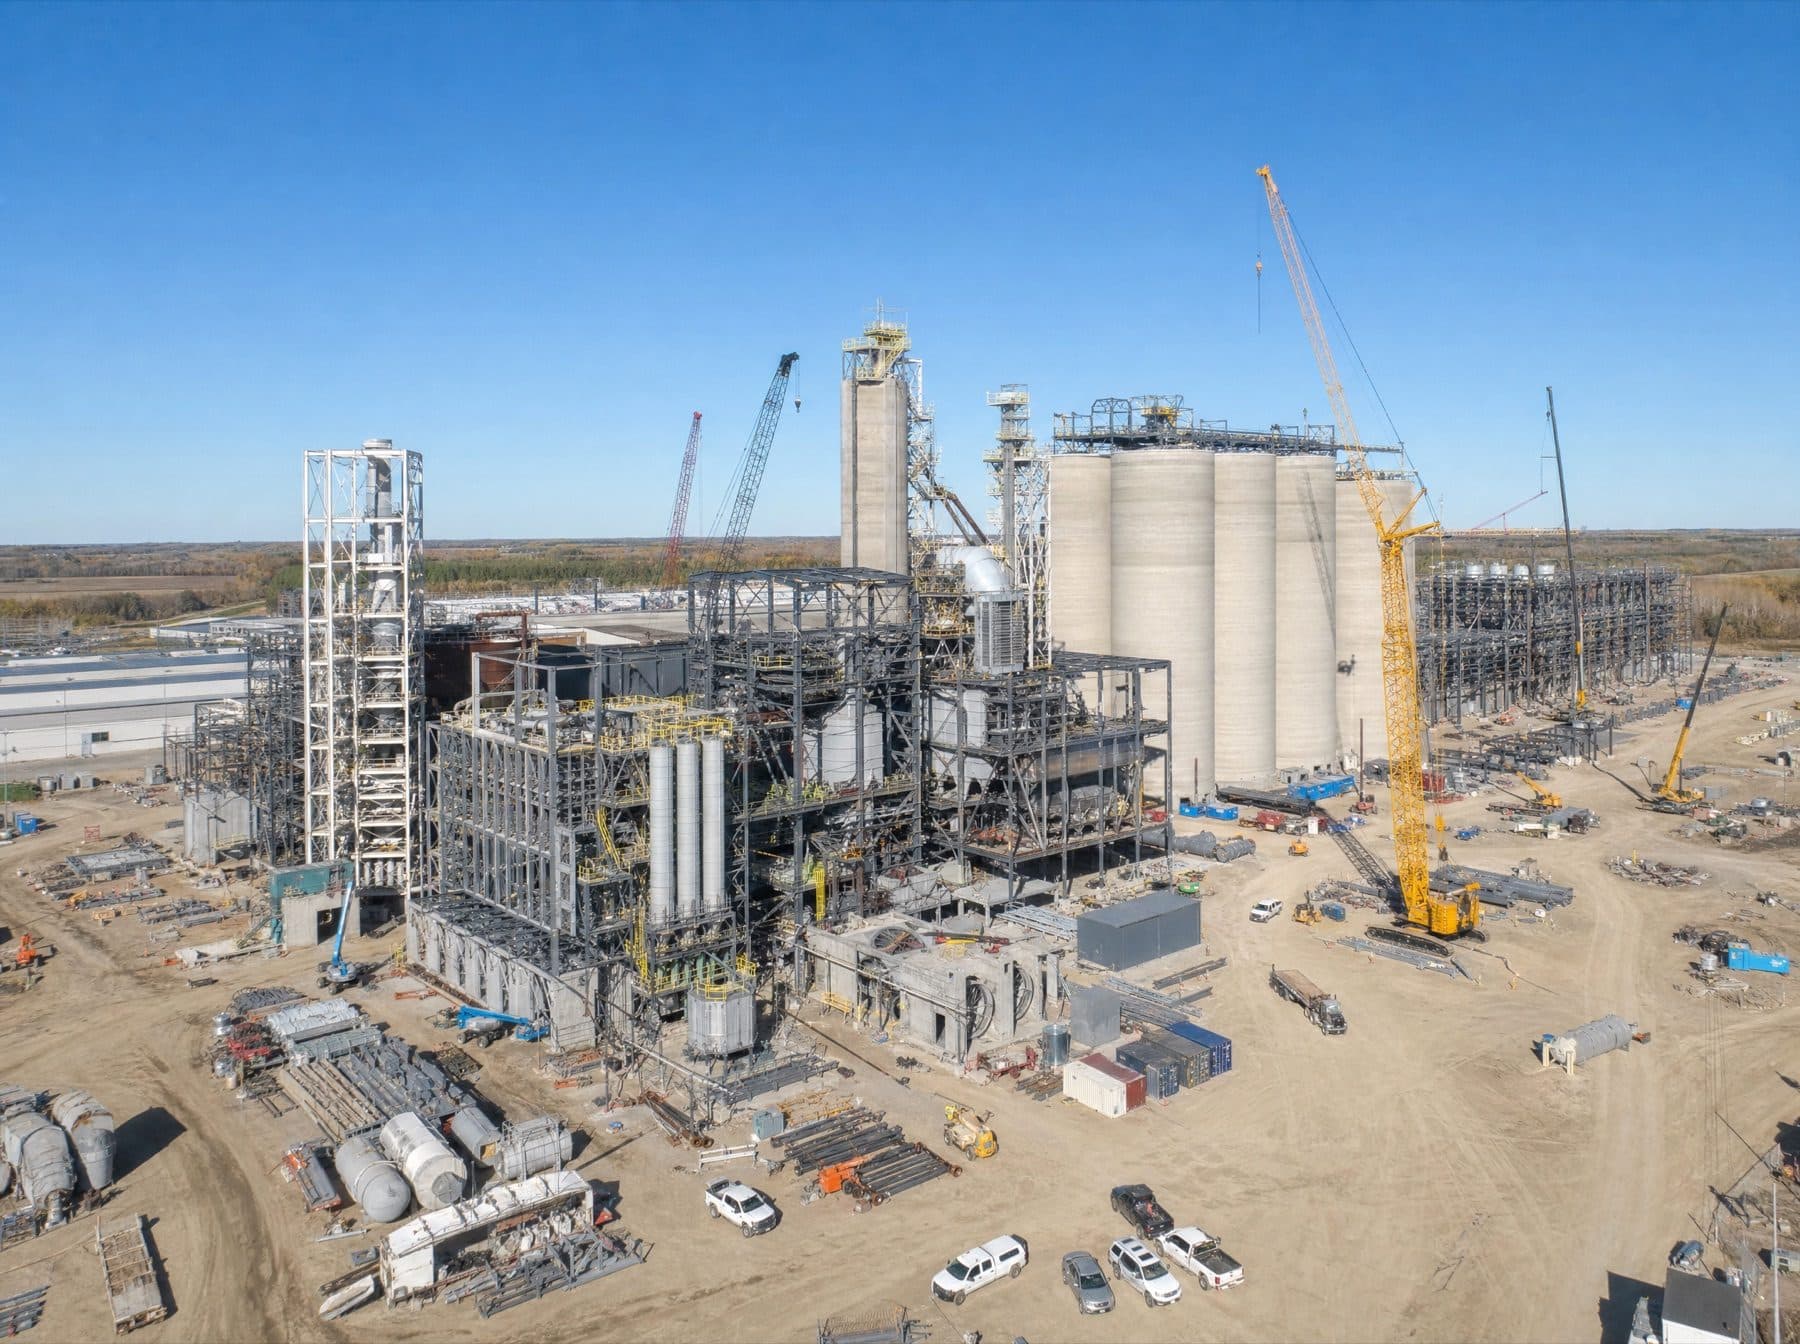
Notre division d’investissement internationale accueille les projets d’envergure, avec participation en capital possible, souvent de jeunes entreprises. Ces dossiers suivent un protocole de soumission avec vos états financiers des trois dernières années.
Parler à la division projetsSecteurs que nous finançons
- Camionnage et transport
- Construction
- Agriculture
- Foresterie
- Fabrication
- Usinage et ateliers de fabrication
- Manutention et entreposage
- Médical et santé
- Dentaire
- Conditionnement physique et gyms
- TI et technologie
- Flottes et véhicules commerciaux
- Exploitants de distributrices et de GAB
- Aménagement paysager et entretien des terrains
- Imprimerie commerciale
- Équipement de bureau et documentaire
- Buanderies et nettoyage à sec
- Conteneurs et entreposage mobile
- Mines et agrégats
- Traitement de l’eau et des eaux usées
- Bâtiments modulaires et mobiles
- Télécoms et infrastructure réseau
- Gestion des déchets et recyclage
- Forage et travaux de fondation
- Transport de carburant et citernes
- Serres et environnement contrôlé
- Production laitière et élevage
- Plomberie et services souterrains
- Entrepreneurs en toiture
- Imagerie médicale et diagnostic
- Cliniques vétérinaires
- Chiropratique et physiothérapie
- Producteurs de cannabis autorisés
- Commerce de détail et point de vente
- Divertissement et centres familiaux
- Textile et fabrication de vêtements
- Studios de tatouage et d’art corporel
Financement d’équipement partout au Canada
Toutes les régions →Manitoba
Colombie-Britannique
Ontario
Québec
Questions fréquentes
Qu’est-ce que le financement d’équipement et comment fonctionne-t-il ?
Le financement d’équipement est un crédit-bail qui permet d’acquérir de l’équipement commercial — camions, machinerie, équipement médical ou de restaurant — sans payer le prix d’achat complet à l’avance. Plutôt que d’épuiser votre fonds de roulement, vous étalez le coût sur une période adaptées à la durée de vie de l’actif, adaptée à la durée de vie utile de l’actif. L’équipement sert généralement de garantie, ce qui rend l’approbation plus rapide et plus accessible qu’un crédit-bail commercial non garanti. En tant que courtier, nous présentons une seule demande aux prêteurs de notre réseau les plus susceptibles d’approuver votre profil et votre type d’équipement. L’équipement travaille pour votre entreprise dès maintenant, pendant que les paiements proviennent des revenus qu’il génère.
Quelle cote de crédit faut-il pour financer de l’équipement au Canada ?
Il n’existe pas de cote de crédit minimale unique pour le financement d’équipement au Canada, car chaque prêteur dessert un profil différent. Les banques exigent généralement un crédit solide et établi, tandis que les prêteurs indépendants de notre réseau approuvent une gamme beaucoup plus large de profils, y compris les entreprises plus jeunes et les propriétaires qui rebâtissent leur crédit. Le score compte, mais le portrait global compte tout autant : années en affaires, revenus, valeur de l’équipement en garantie et mise de fonds. Notre rôle de courtier est de jumeler votre dossier au prêteur le plus susceptible de dire oui, aux meilleures conditions disponibles.
Vaut-il mieux acheter ou louer son équipement ?
Tout dépend de la durée de vie utile de l’équipement et de votre gestion des liquidités et de la fiscalité. L’achat, généralement par un crédit-bail d’équipement, convient aux actifs qui conservent leur valeur longtemps : remorques, machinerie, équipement d’usinage. Avec un crédit-bail à option de 1 $, vous bâtissez un capital et l’actif vous appartient au terme. Le crédit-bail est avantageux quand la technologie évolue vite ou que vous voulez des paiements plus bas : vous utilisez l’équipement pendant le terme, puis choisissez de l’acheter, de le remplacer ou de le rendre. Comme nous offrons les deux structures, nous pouvons chiffrer votre équipement des deux façons et vous laisser comparer des chiffres réels.
Quels sont les inconvénients du crédit-bail d’équipement ?
Le crédit-bail est un outil puissant, mais il comporte des compromis qu’il faut voir clairement avant de signer. Sur la durée totale, la somme des paiements peut dépasser le coût d’un achat direct. Vous ne bâtissez pas de capital pendant le terme, sauf si le contrat inclut une option d’achat, et certaines structures comportent des obligations de fin de terme — conditions de retour, montant de rachat, clauses de renouvellement — qui surprennent. La solution est dans la structure : bon type de bail, terme réaliste et option de fin de terme claire. Notre rôle de courtier est justement de vous faire comparer chaque offre sur le fond, pas seulement sur la mensualité.
Une entreprise en démarrage peut-elle obtenir du financement d’équipement ?
Oui — une entreprise en démarrage peut tout à fait financer de l’équipement au Canada, mais le chemin diffère de celui d’une entreprise établie. Les banques exigent souvent deux ans d’historique, ce qui exclut d’office les nouvelles entreprises. Notre réseau compte des prêteurs spécialisés dans les dossiers de démarrage, où la décision repose sur le crédit personnel du propriétaire, son expérience du secteur, le plan d’affaires et l’équipement en garantie. Une mise de fonds plus élevée ou un premier terme plus court renforce aussi le dossier. Camionneurs-propriétaires, nouvelles cliniques et premiers restaurants : ce sont des dossiers que nous plaçons régulièrement.
Puis-je financer un camion semi-remorque avec un mauvais crédit ?
Dans bien des cas, oui. Un crédit imparfait réduit vos options bancaires, mais le marché canadien du financement de camions commerciaux compte des prêteurs qui travaillent précisément avec les dossiers de crédit difficiles. Ils examinent l’ensemble du portrait : l’ancienneté des problèmes de crédit, votre expérience de conduite, la mise de fonds disponible et le camion lui-même, une unité bien entretenue étant une excellente garantie. Attendez-vous à un taux plus élevé ou à une mise de fonds plus importante — c’est le compromis honnête. Plusieurs propriétaires acceptent ces conditions pour démarrer, paient sans faute pendant douze mois, puis refinancent à de meilleures conditions.
Quelle est la meilleure façon de financer un camion commercial au Canada ?
La meilleure structure dépend du camion, du stade de votre entreprise et de vos liquidités — il n’y a pas de réponse unique, d’où l’importance de comparer. Le crédit-bail à option de 1 $ bâtit un capital et convient au propriétaire qui gardera l’unité toute sa vie utile. Le crédit-bail réduit la mensualité et convient aux flottes qui renouvellent leurs unités, avec option d’achat en fin de terme. Le financement du concessionnaire reflète les programmes d’un seul prêteur ; un courtier soumet la même demande à plusieurs prêteurs spécialisés en transport et fait jouer la concurrence. Nous finançons tracteurs routiers, camions porteurs et unités spécialisées partout au Canada, avec une décision généralement rapidement.
Dites-nous ce que vous voulez financer
Envoyez les détails de l’équipement et un court profil d’entreprise. Un conseiller revient avec de vraies options de financement d’équipement de notre réseau de prêteurs canadiens.